Pennylane

Captures d’écran

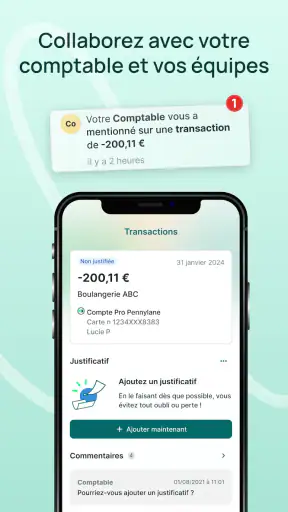
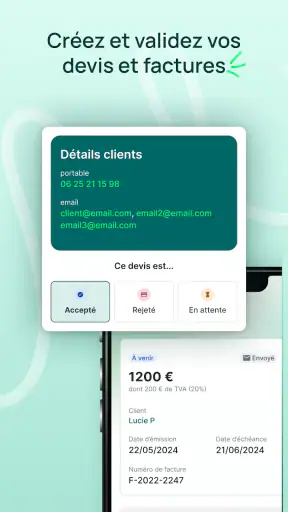
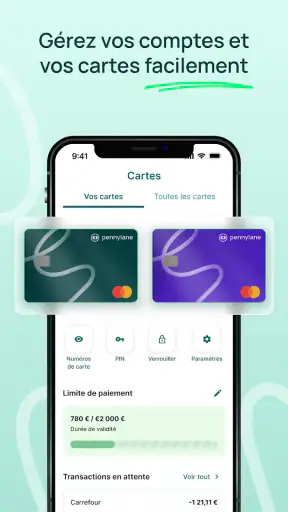
Détails
- Note
- 305.00 avis
- Version
- 5.16.0
- Développeur
- Pennylane
Analyse par Norviv
J’ai surtout apprécié Pennylane dans un contexte où plusieurs personnes doivent garder une vision claire de la gestion financière, sans transformer chaque échange en recherche de factures ou en tableau compliqué. Ce n’est pas une application familiale au sens classique, avec des profils enfant, des règles de temps d’écran ou un espace ludique pour apprendre à gérer son argent. C’est une application de finance et de comptabilité pensée par Pennylane, et cette orientation change complètement la manière dont je la conseillerais à la maison.
Pour un indépendant qui partage certaines tâches administratives avec son conjoint, un parent qui aide un jeune adulte à suivre ses démarches, ou une petite activité gérée à plusieurs, elle peut servir de point de coordination. En revanche, je ne la choisirais pas simplement pour noter les dépenses du supermarché ou répartir une facture de restaurant. Dans ces situations, une application de budget personnel sera souvent plus directe. L’intérêt de Pennylane apparaît quand les finances personnelles ou professionnelles commencent à demander un vrai suivi, des documents bien rangés et une méthode de travail régulière.
Une application utile quand les finances sont partagées sans être mélangées
Je commencerais par convenir avec les autres d’un périmètre très concret : qui rassemble les pièces, qui les vérifie et quelles décisions restent à la personne responsable de l’activité. Cette petite règle évite que l’entraide se transforme en accès trop large ou en tâches faites deux fois. Ensuite, je regarderais comment organiser ces responsabilités au quotidien, sans faire de l’application une boîte de réception supplémentaire.
Un scénario quotidien où elle prend son sens
Imaginez un foyer dans lequel l’un des adultes travaille à son compte. Le soir, il reçoit une facture, un justificatif d’achat ou un document lié à son activité. Son partenaire peut l’aider à repérer ce qui doit être conservé, à vérifier qu’une pièce est bien disponible et à signaler une dépense qui mérite d’être examinée. Sans outil centralisé, les documents se dispersent entre une boîte mail, des photos dans le téléphone et plusieurs conversations de messagerie.
Dans ce scénario, Pennylane peut devenir un espace de référence pour la partie comptable. Le gain ne vient pas seulement du fait de consulter des informations sur mobile. Il vient surtout de la possibilité de faire entrer les tâches financières dans un même circuit, au lieu de demander à chacun de se souvenir de ce qui a déjà été envoyé ou contrôlé. J’aime cette approche parce qu’elle réduit les discussions vagues du type « tu as bien transmis le document ? » et encourage une vérification plus concrète.
La nuance est importante : je ne considérerais pas l’application comme un compte commun du foyer. Les dépenses de la maison, l’épargne familiale et les comptes professionnels ne répondent pas forcément aux mêmes règles. Mélanger ces usages peut rendre la lecture confuse et exposer des informations à la mauvaise personne. Le bon réflexe consiste à décider dès le départ ce qui relève de l’activité, ce qui reste privé et qui a réellement besoin d’accéder à quoi.
Ce que l’application apporte face aux solutions habituelles
Une feuille de calcul reste pratique pour suivre manuellement quelques recettes et dépenses. Elle offre une grande liberté, mais elle dépend beaucoup de la discipline de la personne qui la met à jour. Les notes du téléphone sont encore plus rapides, mais elles deviennent difficiles à exploiter dès qu’il faut retrouver un justificatif ou reconstituer une période. Quant aux échanges par messagerie, ils sont adaptés à une question ponctuelle, pas à l’organisation durable d’un dossier financier.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Pennylane se situe dans une autre logique. Elle vise une gestion structurée plutôt qu’un simple carnet de dépenses. Pour moi, cette différence est décisive dès qu’un foyer accompagne une activité indépendante ou une petite entreprise. On ne cherche plus seulement à savoir combien on a dépensé, mais à conserver une trace exploitable et à éviter les oublis qui ressortent trop tard.
En contrepartie, cette orientation peut sembler trop sérieuse pour un usage domestique basique. Si votre besoin se limite à partager le montant du loyer, suivre les courses et établir une petite cagnotte, vous risquez de passer plus de temps à comprendre le cadre de l’outil qu’à résoudre votre problème. Une application de budget familial ou un tableau partagé sera alors probablement plus confortable.
Installer l’outil ne suffit pas : il faut définir les frontières
La première étape que je recommande est de rédiger une règle très simple pour les utilisateurs du même foyer : quels documents sont concernés, quel type de dépense doit être ajouté et quelles informations restent strictement personnelles. Cette conversation paraît administrative, mais elle évite beaucoup de malentendus. Une personne peut croire qu’elle aide en ajoutant tout ce qu’elle trouve, alors qu’elle introduit en réalité des éléments sans rapport avec le suivi comptable.
Je conseille aussi de séparer les habitudes de consultation. La personne responsable de l’activité devrait conserver la décision finale sur les documents importants, les déclarations et les échanges sensibles. Un proche peut aider à rassembler ou à vérifier, mais l’aide ne doit pas devenir une délégation floue. Dans un couple, cette distinction protège autant la relation que la qualité du suivi.
Cette méthode répond à une question fréquente : peut-on utiliser une même application à plusieurs sans perdre la maîtrise de son compte ? Oui, à condition de ne pas confondre partage d’une organisation et partage systématique des identifiants. Je ne transmettrais pas mes codes de connexion à un membre de ma famille pour gagner du temps. Je privilégierais les mécanismes d’accès prévus par le service lorsqu’ils existent dans le cadre utilisé, et je garderais les informations de connexion personnelles.
Coordonner les tâches sans créer une deuxième boîte de réception
Le vrai bénéfice d’un outil comme celui-ci apparaît lorsque chacun sait ce qu’il doit faire. Par exemple, une personne peut rassembler les justificatifs au fil de la semaine, tandis que l’autre vérifie les pièces avant un rendez-vous comptable. Le calendrier n’a pas besoin d’être compliqué : une courte session régulière vaut mieux qu’un grand nettoyage réalisé dans l’urgence.
J’ai trouvé utile de traiter chaque document comme une petite tâche avec un objectif précis. Est-il lisible ? Concerne-t-il bien l’activité suivie ? Est-il rattaché à la bonne période ? Faut-il demander une précision ? Cette grille de lecture est plus efficace que le simple classement par date, car elle transforme la consultation en contrôle réel.
Un autre conseil concret consiste à ne pas attendre la fin du mois pour tout rassembler. Les oublis deviennent plus difficiles à repérer lorsque les achats et les justificatifs s’accumulent. Une routine courte après un achat important ou après la réception d’un document permet de conserver un contexte encore frais. Pour un ménage qui aide un proche indépendant, cette régularité peut également réduire la charge mentale de la personne qui porte habituellement toute l’administration.
Les limites de la coordination à plusieurs
Je resterais prudent sur la notion de collaboration familiale. Pennylane n’est pas un tableau de tâches partagé destiné à répartir les corvées du foyer. Son vocabulaire et sa logique peuvent demander un temps d’apprentissage à quelqu’un qui n’a jamais eu affaire à la comptabilité. Si vous invitez un parent ou un conjoint, il faudra lui expliquer le périmètre de son aide et les mots essentiels, sans supposer qu’il saura immédiatement quoi vérifier.
Il faut également accepter qu’une organisation numérique ne règle pas les désaccords. Si deux personnes ne sont pas d’accord sur le caractère professionnel d’une dépense, l’application ne remplacera pas la décision humaine ni, lorsque c’est nécessaire, l’avis d’un professionnel. Elle rend l’information plus accessible, mais elle ne transforme pas automatiquement une situation ambiguë en réponse certaine.
Pour cette raison, je déconseille d’utiliser l’outil comme arbitre lors d’un conflit familial. Il doit soutenir une procédure décidée à l’avance, pas servir à surveiller les autres. La meilleure coordination repose sur des responsabilités claires, une communication directe et un accès limité à ce qui est réellement utile.
Âge, confiance et accompagnement
Avec une classification PEGI 3, l’application appartient à la catégorie d’âge la plus large sur le plan de la signalétique. Cela ne signifie pas qu’un enfant devrait gérer des documents comptables ou accéder aux finances d’un adulte. La classification décrit un contexte de contenu, pas la maturité nécessaire pour comprendre des obligations financières, des données sensibles ou les conséquences d’une erreur.
Pour un adolescent, je pourrais éventuellement l’utiliser comme support d’explication avec un adulte présent : montrer la différence entre une facture, un justificatif et une dépense, par exemple. Mais je ne lui confierais pas seul la gestion d’un espace financier. La confiance ne se résume pas à l’âge ; elle dépend aussi de la compréhension des informations manipulées et de la capacité à respecter une procédure.
Pour un jeune adulte qui commence une activité, l’application peut être intéressante si elle accompagne une méthode déjà posée. Je lui conseillerais de commencer par identifier les documents à conserver, de demander lorsqu’un classement n’est pas évident et de ne jamais valider une information simplement pour faire disparaître une tâche. Cette prudence est plus importante que la rapidité d’utilisation.
Dans une famille, je distinguerais donc trois niveaux : la personne qui possède la responsabilité financière, celle qui apporte une aide opérationnelle et celle qui apprend. Les trois peuvent discuter ensemble, mais elles ne devraient pas nécessairement avoir le même accès ni le même rôle. Cette séparation est l’un des points les plus importants à prévoir avant toute utilisation partagée.
Une prise en main à évaluer selon votre profil
L’application est gratuite, ce qui facilite l’essai sans engagement financier immédiat. Elle fonctionne à partir d’Android 8.0, un niveau suffisamment ancien pour rester compatible avec de nombreux téléphones encore utilisés dans un foyer. Sa version actuelle est la 5.16.0, un détail utile à vérifier si l’expérience diffère entre deux appareils ou si l’un d’eux n’est pas à jour.
Je ne confondrais toutefois pas gratuité et simplicité totale. Dans la finance, le coût principal peut être le temps consacré à comprendre le fonctionnement, à organiser les documents et à corriger une mauvaise habitude. Avant de proposer l’application à un proche, je ferais un essai sur un périmètre limité, avec quelques pièces représentatives, plutôt que de déplacer toute une organisation existante en une seule fois.
Le développeur, Pennylane, donne à l’application une identité clairement orientée vers la gestion comptable. C’est rassurant pour l’utilisateur qui cherche un outil spécialisé, mais cela signifie aussi que l’expérience ne vise pas forcément la légèreté d’un gestionnaire de dépenses personnelles. Je la trouve plus pertinente pour une activité professionnelle ou une organisation financière suivie que pour une simple consommation familiale.
Les détails qui changent vraiment l’expérience
Premier point souvent sous-estimé : l’ordre de traitement compte autant que le classement. Si vous ajoutez des documents sans vérifier immédiatement leur contexte, vous créez une réserve de pièces qui semble complète mais qui demande encore beaucoup de travail. Je préfère une routine où chaque ajout est accompagné d’une vérification minimale. Cette habitude permet de repérer plus tôt les doublons, les documents illisibles ou les achats dont la nature n’est pas évidente.
Deuxième point : l’accès mobile est surtout utile pour capturer ou consulter au moment opportun, pas pour remplacer toute réflexion comptable. Dans un foyer partagé, une personne peut utiliser son téléphone pour ne pas perdre un justificatif, puis réserver les décisions plus délicates à un moment calme. Cette séparation entre collecte rapide et contrôle attentif est plus fiable que de vouloir tout faire dans la précipitation.
Troisième point : la personne qui aide doit connaître la limite de son rôle. Ajouter un document n’est pas la même chose que décider de son traitement. Cette distinction évite qu’un proche bien intentionné modifie l’organisation sans comprendre les conséquences. C’est particulièrement important lorsque l’activité comporte des dépenses mixtes, utilisées à la fois pour la vie personnelle et professionnelle.
Quatrième point : l’outil peut améliorer une relation de travail familiale seulement si les échanges deviennent plus précis. Au lieu de demander « où en est la comptabilité ? », on peut parler d’un document, d’une période ou d’une vérification déterminée. Cette précision réduit les reproches et permet de voir rapidement ce qui reste à faire, sans transformer la maison en bureau permanent.
Ce que les utilisateurs doivent anticiper avant de choisir
Avec une moyenne de 4,7 attribuée par environ 5 300 personnes, l’accueil est très favorable. J’y vois un signal encourageant, mais pas une garantie que l’application conviendra à tous les foyers. Les besoins varient énormément entre une personne qui gère seule une activité, un couple qui se répartit les tâches et une famille qui cherche seulement à suivre son budget mensuel.
Elle compte plus de 100 000 installations, ce qui montre qu’elle a trouvé son public sur mobile. Là encore, je regarderais moins la popularité que l’adéquation avec mon usage. Une application spécialisée peut être excellente dans son domaine et rester disproportionnée pour quelqu’un qui veut seulement partager quelques dépenses.
La question de la confidentialité mérite aussi une réflexion pratique. Avant d’impliquer un proche, je vérifierais les habitudes de verrouillage de son téléphone, les notifications visibles et la manière dont les appareils sont partagés à la maison. Un téléphone familial posé dans une pièce commune n’est pas forcément un environnement approprié pour consulter des informations financières. La sécurité ne dépend pas uniquement de l’application ; elle dépend aussi du contexte dans lequel on l’utilise.
Je prévoirais enfin une solution de secours pour les moments où l’on ne peut pas traiter immédiatement un document. Une note temporaire peut aider à ne pas oublier une action, mais elle ne doit pas devenir un second système permanent. Le but est de revenir rapidement vers l’espace principal, sinon la coordination se fragmente et les mêmes vérifications recommencent plusieurs fois.
À qui je la recommande, et à qui je la déconseille
Je la recommande en priorité aux indépendants, aux petites structures et aux foyers dans lesquels une activité professionnelle demande un suivi documentaire sérieux. Elle peut aussi convenir à une personne qui veut mieux coordonner sa comptabilité avec un conjoint ou un proche, à condition de définir clairement les accès et les responsabilités.
Je la déconseille à quelqu’un qui cherche uniquement une enveloppe de budget familial, un outil de répartition des courses ou un compteur d’épargne très visuel. Dans ces cas, une solution conçue pour les finances personnelles sera plus lisible et demandera moins de préparation. Je la déconseille également à une famille qui souhaite donner à un enfant une autonomie financière directe : ce n’est pas le rôle que je lui attribuerais.
Pour une association familiale informelle, comme aider un parent âgé dans ses démarches, je procéderais avec encore plus de prudence. L’accompagnement peut être utile, mais il faut préserver la personne concernée, expliquer chaque action et éviter que l’aide se transforme en accès général à toutes ses informations. Un carnet de procédure partagé entre les adultes responsables peut compléter l’usage, sans multiplier les interventions.
Mon verdict pour un foyer ou un appareil partagé
Après l’avoir envisagée sous l’angle du partage, je retiens une idée simple : Pennylane fonctionne mieux comme un centre de coordination comptable que comme une application de finances familiales. Elle peut rapprocher les personnes qui doivent collaborer autour d’une activité, mais seulement si les comptes, les rôles et les limites restent nets. Le partage utile est un partage organisé, pas une mise en commun automatique.
J’aime son positionnement spécialisé, sa disponibilité gratuite et son intérêt pour les utilisateurs qui veulent sortir des feuilles de calcul dispersées. J’apprécie aussi le fait qu’elle puisse accompagner une routine réaliste : collecter au fil de l’eau, contrôler régulièrement et garder les décisions importantes entre les mains de la personne responsable. Ce sont des bénéfices concrets, surtout lorsque l’administration pèse sur une seule personne du foyer.
Ma réserve principale concerne le décalage possible entre l’outil et l’usage imaginé. Si vous cherchez une application ludique pour apprendre l’argent aux enfants, un portefeuille partagé ou un simple suivi des dépenses de la maison, choisissez autre chose. Si vous avez besoin de structurer une activité et de coordonner une aide familiale sans perdre la trace des documents, elle mérite davantage votre attention.
En résumé, je la vois comme un outil sérieux à intégrer dans une organisation claire. Elle ne remplace ni le jugement, ni la confiance, ni la discussion entre proches, mais elle peut donner à ces échanges une base plus ordonnée. Pour un foyer qui veut aider sans tout mélanger, c’est précisément là que son intérêt devient le plus convaincant.
Foire aux questions
01Qu’est-ce que Pennylane et à qui s’adresse cette application ?
Pennylane est une plateforme de gestion financière et comptable destinée principalement aux indépendants, petites entreprises, associations et équipes qui souhaitent centraliser leurs opérations. Elle permet notamment de suivre les factures, les dépenses, la trésorerie et les échanges avec un cabinet comptable. L’outil s’adresse surtout aux utilisateurs recherchant une solution professionnelle en ligne plutôt qu’une simple application de suivi budgétaire personnel.
02Quelles fonctionnalités peut-on utiliser avec Pennylane ?
Pennylane regroupe plusieurs fonctions utiles pour la gestion quotidienne d’une entreprise : création et suivi des factures, collecte de justificatifs, gestion des achats, rapprochement bancaire, suivi de trésorerie et consultation de tableaux de bord financiers. Selon l’offre choisie et les droits accordés, l’application peut également faciliter la collaboration avec un expert-comptable et automatiser certaines tâches administratives répétitives.
03Pennylane est-elle adaptée aux débutants en comptabilité ?
L’interface de Pennylane est conçue pour rendre les opérations courantes plus accessibles, même lorsque l’utilisateur ne maîtrise pas parfaitement la comptabilité. Les menus et les indicateurs sont généralement clairs, tandis que l’automatisation limite la saisie manuelle. Toutefois, certaines fonctions financières ou comptables peuvent demander un temps d’apprentissage. Un accompagnement par un cabinet partenaire reste recommandé pour les déclarations et les décisions importantes.
04Pennylane est-elle gratuite ou faut-il souscrire un abonnement ?
Pennylane fonctionne principalement avec des formules payantes, dont le prix dépend des fonctionnalités souhaitées, du nombre d’utilisateurs et du niveau d’accompagnement comptable. Les conditions commerciales peuvent évoluer et varier selon le profil de l’entreprise. Avant de télécharger ou de souscrire, il est préférable de consulter les tarifs officiels, les éventuelles périodes d’essai et les limites liées à chaque formule afin d’éviter toute mauvaise surprise.
05Mes données financières sont-elles protégées sur Pennylane ?
Pennylane traite des informations sensibles, comme les coordonnées bancaires, les factures et les documents comptables. La plateforme met en place des mesures de sécurité destinées à protéger les comptes et les échanges, mais l’utilisateur doit également adopter de bonnes pratiques : mot de passe unique, authentification renforcée lorsqu’elle est disponible et contrôle régulier des accès. Il est conseillé de lire la politique de confidentialité et les conditions de service avant utilisation.


